
フラット35で注文住宅を建てた人の平均は、年収倍率6.9倍、総返済負担率23.0%でした(土地を買って建てた人は7.8倍、26.4%。住宅金融支援機構、2025年度)。予算は「借りられる額」ではなく「毎月無理なく返せる額」から逆算し、建物本体だけでなく、付帯工事費や諸費用まで入れてシミュレーションしましょう。住宅AIコンシェルジュの予算シミュレーションで、今の家賃と年収、頭金から、借りられる額の目安と予算の総額を計算できます。(2026年時点)
注文住宅を建てたいと思ったものの、「自分たちの年収だと、いくらまでの家なら無理がないのか分からない」と悩む方もいるのではないでしょうか。この記事では、毎月の返済額から借りられる額、自己資金と諸費用を入れた予算の総額まで、3つの手順で計算する方法を解説します。さらに、届いた見積もりがその予算に収まっているかの確かめ方も紹介します。
この記事を監修した人
梅村 征敏
サービス・イノベーション株式会社/CEO
住宅業界13年。国内有数のコンサルティング
ファームでの経験とMBAの知見を活かし、
100社以上のマーケティング改善を支援。
著書に『家づくりは76%が後悔する ユーザーの声からたどり着いた成功する唯一の答え』がある。
住宅AIコンシェルジュのコラムを企画・監修。
【手順1】毎月いくらまでなら、無理なく返せる?
毎月の返済額は、年収に対する年間の返済額の割合(返済負担率)から決めるのが基本です。フラット35で注文住宅を建てた人の平均は23.0%(土地を買って建てた人は26.4%)で、借りられる上限(30%・35%)より低い水準で組んでいたためです(2025年度)。
注文住宅を建てた人の年収・費用・返済の平均
住宅金融支援機構の「2025年度フラット35利用者調査」によると、フラット35を使って注文住宅を建てた人の平均は次のとおりです。
| 項目 | 注文住宅(土地あり) | 土地付注文住宅(土地を買って建てた) |
|---|---|---|
| 世帯年収 | 718.9万円 | 742.2万円 |
| 建設費 | 4,259.8万円 | 3,737.6万円 |
| 土地取得費 | ― | 1,575.3万円 |
| 手持金(自己資金) | 839.8万円(総額の19.7%) | 481.1万円(総額の9.1%) |
| 年収倍率 | 6.9倍 | 7.8倍 |
| 総返済負担率 | 23.0% | 26.4% |
| 毎月の返済額 | 12.39万円 | 15.23万円 |
※年収倍率は世帯ごとの倍率の平均なので、「総額÷平均年収」とは一致しません。
借りられる額と、無理なく返せる額は違う
フラット35で借りられるのは、総返済負担率が年収400万円未満なら30%以下、400万円以上なら35%以下までです(フラット35「ご利用条件」。2026年4月1日現在)。この総返済負担率には、住宅ローンだけでなく、車のローンなどほかの借入の返済も含まれます。
ただし、実際に注文住宅を建てた人の平均は23.0%、26.4%で、上限より低い水準でした。「借りられる額」はあくまで上限で、毎月の暮らしを続けながら「無理なく返せる額」とは違うことを覚えておきましょう。
地域によって差がある
土地を買って注文住宅を建てた人の年収倍率は、地域によって差があります。
- 首都圏:8.6倍
- 近畿圏:8.2倍
- 東海圏:7.8倍
- その他の地域:7.3倍
土地の価格が高い地域ほど、年収に対して大きな額を借りていることが分かります。全国の平均では、土地がある人で6.9倍、土地を買って建てた人で7.8倍と、年収の7倍前後が目安です。
今の家賃から考える
毎月の返済額を考えるときは、今の家賃と比べるとイメージしやすくなります。ただし、持ち家には、ローンの返済のほかに固定資産税や修繕の費用もかかります。家賃と同じ額を返済に充てるのではなく、これらの費用も見込んだうえで、毎月の返済額を決めましょう。
毎月の返済額の目安が決まったら、次はその返済額でいくらまで借りられるかを計算します。
【手順2】その返済額で、いくらまで借りられる?
借りられる額は、毎月の返済額・金利・返済期間の3つで決まります。同じ年収600万円・返済負担率25%でも、金利1%なら約4,430万円、2%なら約3,770万円と、金利の違いだけで約650万円変わるためです(35年・元利均等の試算)。
年収別の借入額の早見表
世帯年収と返済負担率、金利ごとに、借りられる額の目安をまとめました。
| 世帯年収 | 返済負担率20%:金利1% | 返済負担率20%:金利2% | 返済負担率25%:金利1% | 返済負担率25%:金利2% |
|---|---|---|---|---|
| 400万円 | 約2,360万円 | 約2,010万円 | 約2,950万円 | 約2,520万円 |
| 500万円 | 約2,950万円 | 約2,520万円 | 約3,690万円 | 約3,140万円 |
| 600万円 | 約3,540万円 | 約3,020万円 | 約4,430万円 | 約3,770万円 |
| 700万円 | 約4,130万円 | 約3,520万円 | 約5,170万円 | 約4,400万円 |
| 800万円 | 約4,720万円 | 約4,030万円 | 約5,900万円 | 約5,030万円 |
※35年・元利均等・ボーナス返済なし・ほかのローンなしで試算。金利は毎月変わるため、1%・2%は仮定です。実際に借りられる額は、金融機関の審査で決まります。
例えば、年収600万円で返済負担率25%なら、毎月の返済額は12.5万円です。この返済額のままでも、金利が1%か2%かで、借りられる額は約650万円変わります。
金利が上がった場合も試す
変動金利などでは、借りた後に金利が変わることがあります。予算を考えるときは、今の金利だけでなく、金利が1%上がった場合も試しておきましょう。金利が上がっても返し続けられる額にしておくと、安心して予算を決められます。
自分の条件で計算する【計算ツール】
早見表で目安をつかんだら、自分の条件で計算してみましょう。住宅AIコンシェルジュの予算シミュレーションなら、今の家賃と世帯年収、頭金を入れるだけで、借りられる額の目安が分かります。会員登録はいりません。
計算で分かるのは、次の4つです。
- 借りられる額の目安:今の家賃と同じ返済額の場合から、年収の上限まで
- 住宅ローン減税で戻ってくる額
- 使える補助金の目安
- 減税と補助金を入れた、月々の実質の負担と総予算
「くわしい条件を変える」では、金利・返済期間・返済比率も変えられます。返済比率は最初、35%(借りられる上限の水準)になっているので、手順1で考えた自分の返済負担率に変えて試すのがおすすめです。金利も、今の金利に+1%した場合を試しておきましょう。
【手順3】自己資金と諸費用を入れると、建物にかけられる額はいくら?
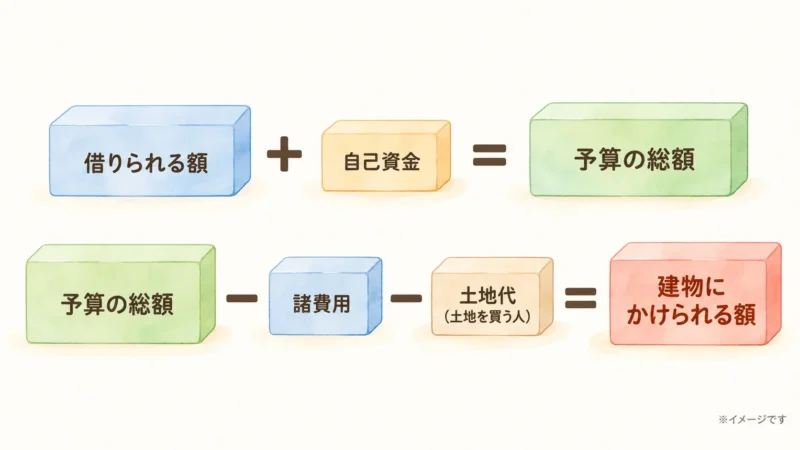
予算の総額は、借りられる額に自己資金を足した金額で、そこから諸費用(土地を買う人は土地代も)を引いた残りが、建物にかけられる額です。諸費用は建物の見積もりに含まれないことが多く、引き忘れると予算オーバーにつながるためです。
建物にかけられる額=借りられる額+自己資金-諸費用(-土地代)
自己資金は、どれくらい用意している?
フラット35で注文住宅を建てた人が用意した自己資金(手持金)の平均は、次のとおりです(住宅金融支援機構「2025年度フラット35利用者調査」)。
- 注文住宅(土地あり):839.8万円(総額の19.7%)
- 土地付注文住宅(土地を買って建てた):481.1万円(総額の9.1%)
頭金を多く入れるほど、借りる額と毎月の返済額は減ります。ただし、資金をすべて頭金に回すと、諸費用や引っ越し、入居後の生活のためのお金が足りなくなることがあります。手元に残すお金も決めてから、頭金に充てる額を決めましょう。
諸費用の内訳
諸費用は、建物の工事代とは別にかかる税金や手数料です。主なものは次のとおりです。
| 費用 | 金額の決まり方 | 確認先 |
|---|---|---|
| 印紙税(工事請負契約書・ローンの契約書) | 契約の金額に応じて、法律で決まっている | 国税庁 |
| 登録免許税(建物の保存登記・抵当権の設定登記) | 法律で決まった税率で計算する | 国税庁・司法書士 |
| 登記の報酬 | 司法書士ごとに異なる | 司法書士の見積もり |
| ローンの事務手数料・保証料 | 金融機関やローンの種類ごとに異なる | 金融機関 |
| 火災保険料(地震保険を含む) | 補償の内容や建物の構造、地域で変わる | 保険会社・代理店 |
法律で額や率が決まっている税金
諸費用のうち、印紙税と登録免許税は、法律で額や率が決まっています(2026年10月時点)。
- 印紙税(工事請負契約書):契約金額が1千万円超5千万円以下なら1万円。2027年3月31日までに作った契約書は、この軽減された額になります(国税庁 No.7108)
- 印紙税(ローンの契約書):借入金額が1千万円超5千万円以下なら2万円(国税庁 No.7140)
- 登録免許税:住宅の保存登記は0.15%(本則0.4%)、抵当権の設定登記は0.1%。2027年3月31日までの軽減で、床面積50㎡以上、新築後1年以内の登記などの要件があります(国税庁 No.7191)
登録免許税は、建物の工事代ではなく、登記のために決められた建物の評価額をもとに計算します。工事代に税率をかけても正しい金額にはならないので、金額は司法書士の見積もりで確かめましょう。
ローンや保険の費用は、条件で変わる
ローンの事務手数料や保証料、火災保険料は、金融機関や保険の契約内容で大きく変わります。そのため、「諸費用は総額の○%」のような一律の目安だけで決めず、借りる金融機関や保険会社から金額を出してもらって確かめましょう。
住宅AIコンシェルジュの予算シミュレーションでは、諸費用を一定の割合で差し引いた「物件価格の目安」を出しています。これはあくまで大まかな目安なので、実際の諸費用は上の内訳ごとに確かめてください。
ツールの結果を、見積もりが届いたときの物差しにする
予算シミュレーションで出した「総予算」と「物件価格の目安」は、メモしておきましょう。土地を買う人は、物件価格の目安から土地の予算を引いた金額が、建物にかけられる額の目安になります。
この金額が、住宅会社から見積もりが届いたときの物差しになります。次の章で、届いた見積もりと並べて確かめる方法を紹介します。
届いた見積もりは、シミュレーションの予算に収まっている?
届いた見積もりが予算に収まっているかは、見積もりに入っていない費用を足した総額で、毎月の返済額を計算し直して確かめます。見積もりの総額とシミュレーションの総額は、含まれる費用の範囲が違うことが多いためです。
ツールで出した予算と、見積もりの総額を並べる
住宅会社から見積もりが届いたら、まず予算シミュレーションで出した「物件価格の目安」(土地を買う人は、そこから土地の予算を引いた額)と、見積もりの総額を並べてみましょう。
見積もりの総額が予算の内側に収まっていても、安心するのはまだ早いかもしれません。見積もりに入っていない費用を足すと、予算を超えることがあるためです。
シミュレーションと見積もりの総額がずれる理由
シミュレーションの予算と見積もりの総額がずれるのは、含まれる費用の範囲が違うからです。注文住宅の費用は、大きく次の3つに分かれます。
- 本体工事費:建物そのものの工事の費用
- 付帯工事費:地盤改良、外構、屋外の給排水など、建物のまわりの工事の費用
- 諸費用:登記、ローン、保険、税金など、工事以外にかかる費用
住宅会社の見積もりには、本体工事費だけが入っていることも、付帯工事費まで入っていることもあります。会社ごとに範囲が違うため、何が入っていて何が入っていないかを確かめてから比べることが大切です。
▶ あわせて読みたい:注文住宅の相見積もり|ハウスメーカーの見積もり比較
見積もりに入っていない費用を足す
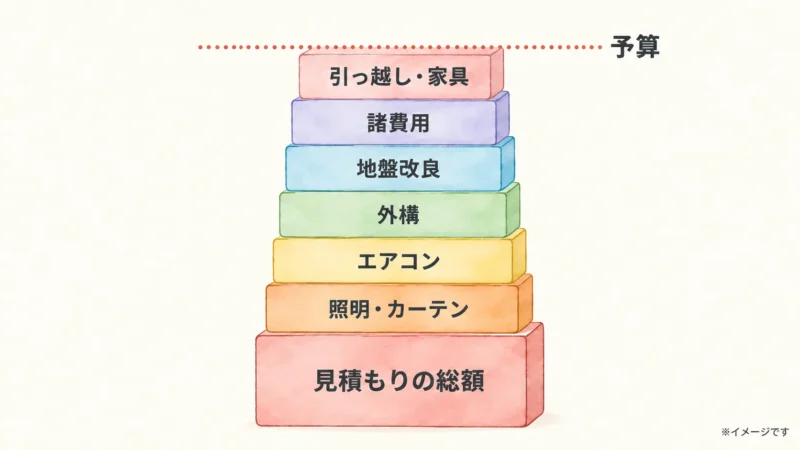
見積もりに入っていない費用があれば、概算でもよいので足して、総額を出し直しましょう。次の表で、一つずつ確かめられます。
| 費用 | 見積もりで確かめること | 入っていなければ |
|---|---|---|
| 照明器具・カーテン | 全室分の本体と取付費が入っているか | 自分で買う分も含めて足す |
| エアコン | 本体・取付工事・配管が入っているか | 部屋の数だけ足す |
| 外構工事 | 駐車場・フェンス・植栽などが入っているか | 外構の業者の見積もりを足す |
| 地盤改良工事 | 金額が「仮」や「別途」になっていないか | 地盤調査の結果が出るまで、予備のお金として見込む |
| 諸費用 | 登記・ローン・保険・税金が入っているか | 手順3の内訳で足す |
| 引っ越し・家具 | 建物の見積もりには入らない | 引っ越しの費用や買い替える家具を足す |
▶ あわせて読みたい:注文住宅の見積もり明細|見方と注意点
足した総額で、毎月の返済額を出し直す
足した総額から自己資金を引いた額が、借りる金額になります。その金額で毎月の返済額を出し直し、手順1で決めた「無理なく返せる額」に収まるかを確かめましょう。
金利によって、毎月の返済額は次のように変わります。
| 借りる金額 | 金利1% | 金利2% | 金利3% |
|---|---|---|---|
| 3,000万円 | 約8.5万円 | 約9.9万円 | 約11.5万円 |
※35年・元利均等・ボーナス返済なしの試算。金利は仮定です。
今の金利で収まっていても、金利が1%上がった場合に返せるかも確かめておくと安心です。特定の金利のタイプを選ぶべきということではなく、どのタイプでも、金利が変わったときの返済額を知っておくことが大切です。
予算を超えていたら
足した総額が予算を超えていたら、すぐに借入を増やすのではなく、まず見積もりの中身を見直しましょう。
▶ あわせて読みたい:注文住宅の見積もりが予算オーバー|削るところと順番
予算に無理がないか、自分で判断できないときは?
予算に無理がないか自分で判断できないときは、住宅会社とは別の第三者に見てもらうのがおすすめです。見積もりの範囲をそろえて、返済額まで計算し直すのは、施主だけでは手間がかかるためです。
自分で確かめると大変な理由
見積もりが予算に収まっているかを確かめるには、まず見積書ごとに違う費用の範囲をそろえる必要があります。そのうえで、見積もりに入っていない費用を探して足し、金利ごとに返済額を計算し直さなければなりません。
複数の会社の見積もりを比べるなら、この作業を会社の数だけ繰り返すことになります。打ち合わせで見積書が更新されるたびに、もう一度確かめる必要もあります。
家づくりが初めての施主が、限られた時間の中ですべてを自分で確かめるのは大きな負担です。
住宅AIコンシェルジュの見積もり診断でわかること
住宅AIコンシェルジュでは、住宅会社ごとに異なる注文住宅の見積書を、3つの角度から無料で比較・分析するサービスをご用意しています。
最大3社分の見積書を送ることで、各社の総額や含まれる費用の違いに加え、実際の価格相場や家計に無理のない予算かどうかを整理したレポートを受け取れます。
例えば、「届いた見積もりが、家計に無理のない予算に収まっているか知りたい」「見積もりに含まれていない費用がないか確かめたい」といった場面で活用できます。
予算を決めるうえで大切なのは、「借りられる額」ではなく「無理なく返せる額」から考え、何が含まれていて何が含まれていないかを理解してから契約することです。
その見積もり、本当に比較できていますか?
よくある質問(FAQ)
予算シミュレーションのアプリやサイトは使える?
使えます。この記事で紹介した住宅AIコンシェルジュの予算シミュレーションは、会員登録なしで、今の家賃と年収、頭金を入れるだけで借りられる額の目安を計算できます。ただし、どのシミュレーションも結果は目安で、実際に借りられる額や金利は金融機関の審査で決まります。
頭金はいくら必要?
頭金に決まった額はありません。フラット35で注文住宅を建てた人の自己資金の平均は、土地がある人で839.8万円(総額の19.7%)、土地を買って建てた人で481.1万円(総額の9.1%)でした(2025年度)。頭金を増やすと毎月の返済額は減りますが、諸費用や引っ越し、入居後の生活のためのお金は手元に残しておきましょう。
共働きの収入合算はどう考える?
共働きの場合は、夫婦の年収を合わせた世帯年収で計算できます。ただし、出産や子育て、転職などでどちらかの収入が減っても返し続けられるかを、片方の年収だけでも試しておくと安心です。
変動金利と固定金利、どちらでシミュレーションする?
どちらか一方だけでなく、両方の金利で試してみましょう。変動金利で試すときは、金利が上がった場合(+1%など)も試しておくと、返済額がどれくらい変わるか分かります。